
2026年,调味品行业跨界休闲零食的节奏显著提速。老干妈、六必居、恒顺醋业、王致和等老牌企业纷纷入局,叠加大量中小调味企业试水布局,将成熟的风味资产向零食赛道迁移,已然成为调味品行业突破增长瓶颈的核心趋势。不同于头部品牌的大规模联动,中小调味企业布局方式更灵活、路径更多元,成为行业跨界热潮的重要补充力量。
一、主流跨界路径:联名共创与自主研发双向并行
当前调味品切入零食赛道主要分为两大模式,各有落地优势与行业代表性。
品牌联名共创为行业主流模式。老干妈携手上好佳推出多款豆豉风味膨化零食,产品真实添加辣椒酱,添加量不低于11.5%,区别于市面普通调味粉复刻风味的同质化产品。盐津铺子与六必居的跨界合作更为深度,双方联合打造的麻酱魔芋素毛肚,精准融合老北京二八麻酱特色风味,上市16个月月销破亿,全渠道热销稳居榜单前列。2025年10月,双方达成十年深度战略合作,从单次品牌联名升级为系统性风味体系共建,实现风味技术的长效落地。
自主研发零食产品线成为品牌升级新选择。恒顺醋业深耕醋类风味延伸,陆续推出醋味气泡水、文创雪糕、醋糖等产品,2026年全新上线醋味夹心巧克力,精准配比奶源与醋粉,打造差异化风味零食。但其爆款香醋可乐曾出现市场口碑两极分化,凸显自研产品的市场不确定性。王致和立足腐乳核心风味,推出臭豆腐干、腐乳麻酱味休闲零食,发力“厨房佐餐转休闲零食”赛道,上市以来累计销售额近46万元,实现稳定的小众市场营收。
二、跨界核心动因:行业存量承压,零食赛道释放增量
调味品集体跨界,本质是存量市场承压下的破局突围,供需两端共同推动行业转型。
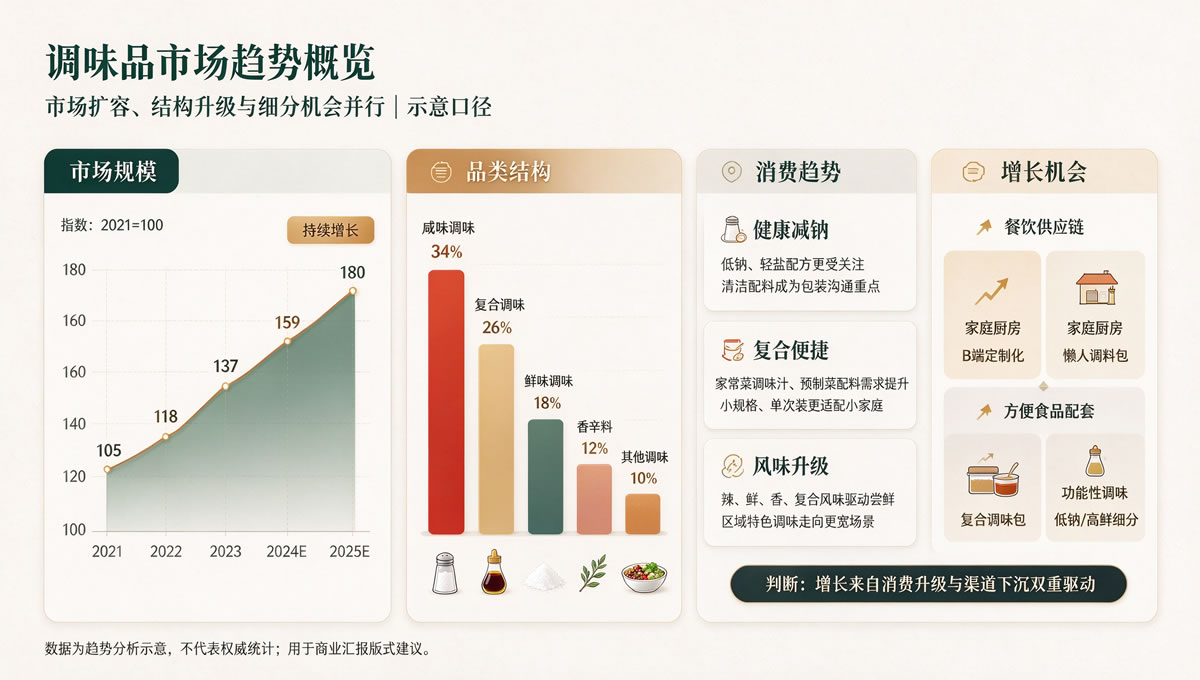
供给端,传统调味品市场增长持续放缓、利润收缩。数据显示,2025—2030年国内调味品市场复合增速仅6.2%,增量红利消退。2026年上半年,28家调味品上市公司营收同比增长5.10%,但归母净利润同比下滑22.39%,利润承压倒逼企业跳出传统厨房场景,寻找全新增长曲线。
需求端,万亿零食赛道提供充足增量空间。2026年国内休闲零食行业规模预计突破1.2万亿元,其中辣味零食赛道增速达9.6%,远超行业平均水平。同时,消费场景持续迭代,一人食、下午茶、深夜加餐等即时性消费兴起,正餐烹饪与休闲零食的边界逐渐模糊,消费者对开袋即食、风味鲜明的调味零食需求持续攀升。调味品企业依托成熟的风味技术与消费者认知,跨界入局的市场教育成本更低、落地更快。
三、跨界痛点:热度难续,多重壁垒制约长效发展
调味品跨界零食虽已成趋势,但行业普遍面临落地难题,短期营销热度难以转化为长期市场竞争力。
首先是市场口碑分化问题。老干妈联名零食、恒顺醋味零食等爆款产品,均出现消费者评价两极的情况,创意噱头难以掩盖风味适配性不足的问题,用户复购意愿薄弱。其次是品类认知壁垒,调味品品牌长期绑定厨房烹饪场景,消费者固有认知难以快速转变,零食品类渗透难度较大。
同时,联名模式存在话语权短板,产品研发、渠道布局多由零食品牌主导,调味企业仅输出风味与品牌,核心竞争力难以沉淀。此外,渠道格局变革带来新挑战,2026年量贩零食渠道单店销售额大幅增长,带动调味品GMV稳步提升,但传统商超、便利店渠道销量持续下滑,倒逼调味企业同步调整渠道布局,进一步抬高跨界试错成本。
四、行业发展路径:平衡联名与自研,构建核心竞争力
目前行业已形成清晰的发展逻辑:联名模式适合新手试水,风险低、见效快,可快速扩大风味心智覆盖,如虎邦辣酱通过多品牌、多品类联名,搭建梯度辣味零食矩阵,快速抢占细分市场。自研模式可控性强、品牌自主性高,但投入成本高、市场培育周期长,更适合长期战略布局。
未来,调味品企业的跨界竞争,将告别短期流量式联名营销,转向风味技术自主定义、产品自主研发、渠道自主掌控的深度布局。能否从单纯的风味原料供应商,升级为零食赛道的风味方案服务商、品类创新主导者,将决定企业能否实现真正的第二增长曲线。