
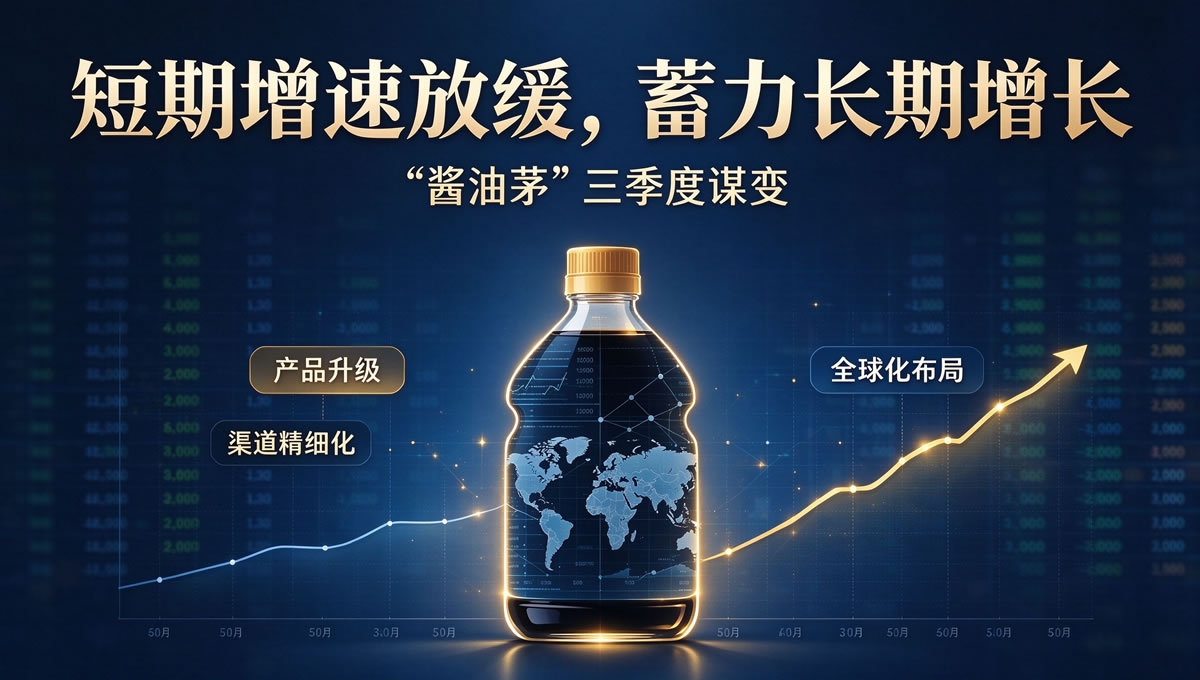
作为调味品行业龙头,海天味业素有 “酱油茅” 之称。最新披露的三季报显示,公司三季度业绩明显承压,营收近乎停滞、利润同比下滑,增长节奏阶段性放缓。但在增速回落的背后,是龙头主动调整、布局新赛道的战略选择,短期阵痛,意在为新一轮增长积蓄力量。
财报数据显示,海天味业第三季度实现营收 64.07 亿元,同比仅增 0.12%;归母净利润 11.90 亿元,同比下降 15.41%。前三季度合计营收 225.53 亿元,同比增长 4.27%,归母净利润 53.80 亿元,同比增长 1.17%,增长动能明显弱于往年。拆分品类来看,传统基本盘承压突出,酱油、蚝油两大核心品类三季度收入同比分别下滑 1.7%、5.1%;调味酱小幅增长,食醋、料酒、复合调味品等其他品类保持相对更好的增长韧性,成为当前主要增量来源证券之星。
业绩走弱,是行业周期、成本压力与渠道变革多重因素叠加的结果。当前国内调味品市场已经告别增量红利,进入存量竞争阶段。餐饮渠道是海天重要的基本盘,而餐饮复苏节奏不及预期,终端备货偏谨慎,拖累传统大单品动销。与此同时,大豆、包装材料等原材料价格上行,叠加行业竞争加剧,企业持续投入市场推广,三季度毛利率同比下滑 2.35 个百分点,盈利空间受到挤压。在赛道内卷之下,高端品牌抢占家庭端市场、区域品牌以低价争夺下沉市场,龙头身处多方博弈之中,短期业绩承压具备行业共性特征新黄河。
放缓不是停滞,而是主动谋变的窗口期。面对传统品类天花板显现,海天正从产品、渠道、全球化三条主线推进结构转型。产品端持续向健康化、高端化、复合化升级,薄盐、有机系列产品保持较快增长,持续推出适配家庭轻烹饪需求的新品,优化产品毛利结构,摆脱对基础酱油、蚝油的单一依赖。渠道层面,公司持续推进渠道精细化改革,在稳固线下经销网络的同时加码线上、工业客户等新渠道,对冲传统 B 端餐饮波动带来的影响,适配当下小批量、场景化的消费趋势同花顺财经。
全球化布局是海天中长期最重要的增长抓手。今年 9 月,公司完成对香港百年调味品品牌淘大的收购。淘大拥有成熟海外分销网络,产品销往四十余个国家和地区,能够补齐海天在海外品牌、本地化渠道方面的短板。依托 A+H 资本平台,海天加速海外产能与市场建设,目标逐步提升海外收入占比,打开国内市场之外的第二增长曲线,跳出本土存量博弈的局限21世纪经...。
对于调味品龙头而言,短期增速波动是存量时代的常态。深厚的供应链优势、全国覆盖的渠道网络、稳定的品牌根基,仍是海天穿越周期的底气。三季度的调整,本质上是从单纯追求规模扩张,转向追求高质量、多赛道均衡增长。短期投入增加、传统品类承压,都是转型必经的阶段性阵痛。
行业逻辑已经改变,单纯依靠大单品放量的时代渐行渐远。未来比拼的,是产品创新能力、供应链成本管控能力、新市场拓展能力。随着产品结构持续优化、海外协同效应逐步释放,这家调味品龙头有望消化短期压力,在新周期中重新找到增长曲线。